درباره حساب سپرده بلندمدت
حساب سپرده بلندمدت برای خیلی از خانوادهها و صاحبان سرمایه، یک انتخاب آشنا و کمریسک است؛ مخصوصاً وقتی هدف، حفظ اصل پول و گرفتن سود مشخص ماهانه یا دورهای باشد. در شبکه بانکی ایران، این حسابها معمولاً با دورههای ۳ماهه، ۶ماهه، ۱ساله و گاهی ۲ساله عرضه میشوند و طبق رویههای رایج، نرخ سود علیالحساب آنها زیر نظر بانک مرکزی و مصوبات داخلی بانکها تعیین میشود. برای نمونه، در بسیاری از بانکهای بزرگ کشور مثل بانک ملی، ملت، تجارت، سپه و رفاه، نوع یکساله بیشترین تقاضا را دارد؛ چون هم از نظر نرخ سود جذابتر است و هم مدیریت آن برای سپردهگذار سادهتر. اگر قصد دارید قبل از افتتاح حساب، گزینهها را مقایسه کنید، حتماً به حداقل مبلغ افتتاح، نحوه پرداخت سود، امکان تمدید خودکار و شرایط برداشت پیش از سررسید دقت کنید؛ چون همین ۴ عامل در عمل، تفاوت اصلی بین یک انتخاب خوب و یک تصمیم عجولانه را میسازد.
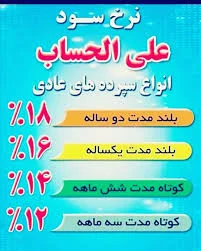
از نظر کاربردی، حساب سپرده بلندمدت فقط یک «محل خواب پول» نیست؛ برای خیلیها بخشی از برنامهریزی مالی خانوار است. مثلاً اگر 100 میلیون تومان یا 500 میلیون تومان نقدینگی دارید و فعلاً قصد خرید طلا، دلار یا ورود به بازارهای پرنوسان را ندارید، سپرده بلندمدت میتواند سود ثابت و قابل پیشبینی ایجاد کند. در سالهای اخیر، نرخ سود سپرده بانکی در ایران معمولاً در حوالی 18 تا 22.5 درصد سالانه برای برخی طرحهای مصوب و رایج دیده شده، اما رقم دقیق بسته به بانک، نوع حساب، مبلغ سپرده و زمان افتتاح میتواند متفاوت باشد. برخی بانکها برای سپردههای خاص یا طرحهای جذب منابع، پرداخت سود ماهانه را با شرایط ویژه ارائه میکنند و برخی دیگر، برای برداشت زودهنگام، سود را کاهش میدهند یا جریمه اعمال میکنند. اگر به دنبال مقایسه هستید، فقط عدد سود را نبینید؛ سود واقعی بعد از کسر مالیات احتمالی، جریمه برداشت، و ارزش زمانی پول سنجیده میشود. همچنین، اگر قرار است پول شما حداقل 6 ماه تا 1 سال در بانک بماند، بهتر است بانکهایی را بررسی کنید که دسترسی اینترنتبانک، همراهبانک و رسیدگی سادهتری دارند.
در مرحله انتخاب، چند نکته میتواند جلوی ضرر را بگیرد. اول اینکه از بانک مقصد، جدول نرخ سود بهروز را بگیرید و فقط به تبلیغات شعبه بسنده نکنید؛ چون حتی در یک بانک هم ممکن است نوع حسابهای بلندمدت با شرایط متفاوت ارائه شوند. دوم، تاریخ سررسید را دقیق یادداشت کنید تا اگر قصد تمدید ندارید، حساب بهصورت خودکار وارد نوع کمسودتر نشود. سوم، اگر مبلغ شما بالاست، از بانک درباره امکان صدور گواهی سپرده یا افتتاح غیرحضوری سؤال کنید؛ چون بعضی بانکها برای مشتریان حقوقی یا افراد دارای حساب فعال، فرایند سادهتری دارند. چهارم، برای اطمینان از امنیت و دسترسی، سراغ بانکهای دارای زیرساخت دیجیتال قویتر مثل بانک ملت، تجارت، ملی یا سپه بروید؛ این موضوع در زمان دریافت سود، پیگیری تراکنشها و ثبت درخواستها خیلی مهم است. حتی اگر نیت شما صرفاً نگهداری پول باشد، انتخاب بانک با شعبههای فعال و پشتیبانی مناسب، تجربه بهتری میسازد.
اگر بخواهیم جمعبندی عملی داشته باشیم، حساب سپرده بلندمدت برای افرادی مناسب است که ریسکگریزی بالایی دارند، به نقدشوندگی فوری نیاز ندارند و ترجیح میدهند سودی مشخص و قابل برنامهریزی بگیرند. این حساب برای اهداف کوتاهمدت مثل پسانداز خرید خودرو، تامین ودیعه مسکن یا نگهداری سرمایه تا زمان تصمیمگیری، گزینهای منطقی است. اما اگر انتظار رشد بالا دارید یا تورم برایتان مهمترین متغیر است، بهتر است سود سپرده را با گزینههایی مثل صندوق درآمد ثابت، طلا یا اوراق کمریسک مقایسه کنید. توصیه عملی این است که قبل از افتتاح، حتماً 3 چیز را کنار هم بگذارید: نرخ سود سالانه، شرایط برداشت زودهنگام، و اعتبار بانک. با همین سه معیار، خیلی راحتتر میشود بین بانکهایی مثل ملی، ملت، سپه، تجارت، رفاه و مهر تصمیم گرفت و حسابی انتخاب کرد که با هدف مالی شما هماهنگ باشد.
«از نظر کاربردی، حساب سپرده بلندمدت فقط یک «محل خواب پول» نیست؛ برای خیلیها بخشی از برنامهریزی مالی خانوار است»
جستجوهای مرتبط مردم
گالری تصاویر

پرسشهای پرتکرار
حساب سپرده بلندمدت چیست و چه فرقی با حساب کوتاهمدت دارد؟
سپرده بلندمدت حسابی است که پول شما برای مدت مشخصی مثل 6 ماه یا 1 سال در بانک میماند و سود بالاتری نسبت به حساب کوتاهمدت میگیرد. در حساب کوتاهمدت معمولاً دسترسی به پول آزادتر است، اما نرخ سود پایینتر میماند.
سود سپرده بانکی در ایران الان چقدر است؟
نرخ سود بسته به بانک، نوع سپرده و سررسید متفاوت است، اما در بسیاری از طرحهای رایج، بازههایی مثل 18٪ تا 22.5٪ سالانه دیده میشود. برای عدد دقیق باید جدول نرخ سود همان بانک را بررسی کنید.
افتتاح حساب سپرده بلندمدت در بانک رسالت یا بانک تجارت آنلاین انجام میشود؟
در برخی بانکها مثل رسالت و تجارت، بخشی از فرایند بهصورت غیرحضوری یا از طریق اپلیکیشن و اینترنتبانک قابل انجام است، اما شرایط نهایی به نوع حساب و اعتبارسنجی مشتری بستگی دارد.
برای افتتاح حساب بانک سپه یا بانک رفاه چه مدارکی لازم است؟
معمولاً کارت ملی، شناسنامه، شماره موبایل به نام خودتان و گاهی کدپستی لازم است. اگر غیرحضوری باشد، احراز هویت دیجیتال و ثبت امضای الکترونیک هم ممکن است درخواست شود.
آیا میشود حساب بلندمدت را قبل از سررسید برداشت کرد؟
بله، اما اغلب بانکها در برداشت زودهنگام بخشی از سود را کم میکنند یا نرخ سود را به سطح پایینتری تغییر میدهند. بهتر است قبل از افتتاح، جریمه برداشت را از شعبه بپرسید.
افتتاح حساب بانک ملت یا بانک ملی برای سپرده بلندمدت بهتر است؟
اگر اولویت شما دسترسی دیجیتال، شعب زیاد و سابقه بانکی است، هر دو گزینههای شناختهشدهای هستند. انتخاب بهتر به نرخ سود، سهولت افتتاح و شرایط برداشت در همان مقطع بستگی دارد.
آیا حساب سپرده بلندمدت برای نگهداری پول تا خرید طلا مناسب است؟
اگر زمان خرید شما مشخص است و ریسکگریز هستید، بله میتواند گزینهای موقت باشد. اما اگر انتظار رشد بالاتر از سود بانکی دارید، باید آن را با صندوق طلا یا خرید مستقیم طلا مقایسه کنید.
چطور شماره حساب را به شبا تبدیل کنم؟
تبدیل شماره حساب به شبا از طریق سایت بانک، اینترنتبانک، همراهبانک یا سامانههای رسمی بانکی انجام میشود. برای انتقال سود یا برداشت، شبا معمولاً کاربردیتر از شماره حساب است.
آیا حساب وکالتی کردن در بانک ملی به سپرده بلندمدت ربط دارد؟
خیر، حساب وکالتی بیشتر برای ثبتنام خودرو، معاملات یا امور خاص استفاده میشود. سپرده بلندمدت کارکرد متفاوتی دارد و برای دریافت سود و نگهداری پول طراحی شده است.
برای افتتاح حساب بانک مهر یا بانک رسالت، حداقل مبلغ چقدر است؟
حداقل مبلغ بسته به نوع حساب و طرح بانک فرق میکند. برخی حسابها با مبالغ پایینتر شروع میشوند، اما برای سپرده بلندمدت معمولاً حداقل مبلغ مشخصی تعیین میشود که باید از همان بانک استعلام شود.
مقایسه انواع سپرده بانکی برای انتخاب بهتر
| نوع سپرده | نقدشوندگی | بازه سود رایج | کاربرد مناسب |
|---|---|---|---|
| کوتاهمدت | بالا | حدود 5٪ تا 10٪ | پول اضطراری و مدیریت نقدینگی |
| بلندمدت 6 ماهه | متوسط | حدود 18٪ تا 20٪ | پسانداز میانمدت |
| بلندمدت 1 ساله | پایینتر | حدود 20٪ تا 22.5٪ | نگهداری سرمایه با سود ثابت |
| گواهی سپرده | پایین | بسته به طرح بانک | سرمایهگذاری کمریسک با برنامه مشخص |
| صندوق درآمد ثابت | متوسط تا بالا | متغیر و وابسته به بازار | مقایسه با سپرده برای بازدهی بهتر |
اصطلاحات کلیدی
- سپرده بلندمدت
- حساب بانکی با دوره زمانی مشخص که در آن پول برای مدت معین نزد بانک میماند و سود دریافت میکند.
- سود علیالحساب
- سودی که بانک بهصورت تقریبی و دورهای به سپردهگذار پرداخت میکند و ممکن است در شرایط خاص تغییر کند.
- سررسید
- تاریخی که دوره سپرده تمام میشود و حساب وارد مرحله تمدید یا تسویه میگردد.
- تمدید خودکار
- ادامه یافتن سپرده برای دوره جدید بدون مراجعه فوری مشتری، مگر اینکه او درخواست لغو بدهد.
- جریمه برداشت زودهنگام
- کاهش سود یا تغییر نرخ سود در صورتی که سپرده قبل از سررسید برداشت شود.
- نرخ سود سالانه
- درصد سودی که برای یک سال کامل روی مبلغ سپرده محاسبه میشود.
- حداقل موجودی
- کمترین مبلغی که برای افتتاح یا نگهداری حساب لازم است.
- شبا
- شماره استاندارد بانکی ایران برای انتقال وجه که از شماره حساب استخراج میشود.
- گواهی سپرده
- اوراق یا سند بانکی که نشان میدهد مبلغ مشخصی برای مدت معین نزد بانک سپرده شده است.
- نقدشوندگی
- سرعت و سهولت تبدیل دارایی به پول نقد.
- طرح جذب منابع
- برنامه بانکی برای جذب سپرده با شرایط خاص سود یا سررسید.
- احراز هویت
- فرایند تایید هویت مشتری برای افتتاح حساب حضوری یا غیرحضوری.
منابع پراستناد
- eghtesadonline.com۴ مقاله
- ghatreh.com۱ مقاله
- donya-e-eqtesad.com۱ مقاله