درباره اینترنت بانک
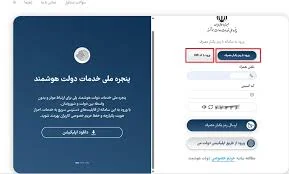
اینترنت بانک، همان شعبه 24 ساعتهای است که روی موبایل و لپتاپ شما باز میشود؛ بدون صف، بدون محدودیت ساعت کاری و بدون نیاز به حضور در شعبه. اگر کاربر بانک ملت، بانک ملی، بانک رسالت، بانک صادرات، بانک سپه، بانک رفاه، بانک تجارت، بانک مسکن یا بانک شهر باشید، احتمالاً دستکم یکبار برای انتقال پول، پرداخت قبوض، دریافت صورتحساب یا فعالسازی خدمات غیرحضوری سراغ اینترنت بانک رفتهاید. جستوجوهای پرتکرار مثل «اینترنت بانک ملت»، «بام بانک ملی»، «پیشخوان مجازی بانک رسالت» یا حتی «اینترنت کی وصل میشه» نشان میدهد کاربران بیش از هر چیز دنبال دسترسی سریع، پایدار و امن هستند. طبق تجربه کاربری رایج در سامانههای بانکی ایران، بخش زیادی از خدمات پایه در 2 مسیر انجام میشود: وبسایت اینترنت بانک و اپلیکیشن موبایلی؛ همین دو کانال، مهمترین ابزارهای مدیریت حساب برای میلیونها کاربر بانکی در کشورند.
از نظر کاربرد، اینترنت بانک فقط برای انتقال وجه نیست؛ بلکه برای پرداخت قبوض، خرید شارژ، مشاهده موجودی، مدیریت کارتها، استعلام چک، دریافت رمز پویا، ثبت درخواست تسهیلات و حتی برخی خدمات ارزی و بینالملل هم استفاده میشود. در بعضی بانکها مثل بانک ملی، بام و نسخه وب در کنار هم فعالاند و در بعضی بانکها مثل بانک رسالت، «پیشخوان مجازی» نقش اصلی را بازی میکند. اگر درباره قیمت بپرسید، خود سرویس اینترنت بانک معمولاً هزینه جداگانهای ندارد یا فعالسازی آن رایگان است، اما ممکن است برای صدور رمز پویا، پیامک بانکی یا برخی خدمات خاص کارمزدی مطابق تعرفه بانک مرکزی دریافت شود. در مورد انواع، معمولاً سه مدل رایج داریم: اینترنت بانک نسخه وب، موبایل بانک/اپلیکیشن، و پنلهای خدمات غیرحضوری مثل پیشخوان مجازی. از نظر گارانتی هم اینجا صحبت از ضمانت دستگاه نیست؛ مهمترین تضمین، پایداری سامانه، احراز هویت چندمرحلهای و پشتیبانی رسمی بانک است. برای مثال، طبق رویه بانکهای بزرگ، استفاده از رمز دوم پویا و ورود از دامنه رسمی بانک، ریسک هک و فیشینگ را به شکل محسوسی کم میکند.
اگر قصد استفاده یا فعالسازی دارید، اول از همه آدرس رسمی بانک را از سایت خود بانک یا کانالهای معتبر مثل اپاستورهای شناختهشده بررسی کنید؛ چون صفحات جعلی با نامهایی شبیه «اینترنت پرو»، «ثبت نام اینترنت پرو» یا «اینترنت پرو همراه اول» گاهی با قصد سرقت اطلاعات ساخته میشوند و ربطی به خدمات بانکی ندارند. برای کاربرانی که با پیام «اینترنت کی وصل میشه» یا «تست سرعت اینترنت» مواجهاند، باید گفت کیفیت دسترسی شما روی تجربه اینترنت بانک اثر مستقیم دارد: شبکه ناپایدار، DNS نامعتبر یا استفاده از VPN ناشناس، ورود و تراکنش را مختل میکند. اگر از بانکهایی مثل ملت، ملی، تجارت، سپه، رفاه، مهر ایران، مسکن، شهر یا صادرات استفاده میکنید، قبل از هر تراکنش، مرورگر را بهروز نگه دارید، آدرس HTTPS را چک کنید، از ذخیره خودکار رمز روی دستگاه عمومی پرهیز کنید و در صورت امکان، اعلان تراکنش را فعال کنید. کاربران بانک رسالت و بانک مهر ایران هم بهتر است برای خدمات غیرحضوری سراغ پنلهای رسمی خود بانک بروند و از لینکهای پراکنده شبکههای اجتماعی دوری کنند.
جمعبندی ساده است: اینترنت بانک برای مدیریت روزمره مالی، سریعترین و کمهزینهترین مسیر است؛ اما فقط وقتی امن و درست استفاده شود. اگر تازه میخواهید وارد این سرویس شوید، اول بانک خود را مشخص کنید، بعد از سایت رسمی همان بانک، بخش فعالسازی یا ثبتنام را پیدا کنید و احراز هویت را کامل انجام دهید. اگر هم با اختلال مواجه شدید، بهجای جستوجوی پراکنده، وضعیت سایت بانک، اینترنت گوشی، زمان اوج تراکنشها و پیامهای رسمی بانک را بررسی کنید. توصیه عملی این است که دستکم دو مسیر دسترسی داشته باشید: وبسایت اینترنت بانک روی مرورگر و اپلیکیشن رسمی بانک روی گوشی. این کار در روزهای شلوغ، هنگام قطعیهای مقطعی یا زمانهایی که نیاز فوری به انتقال وجه دارید، خیلی به درد میخورد. برای امنیت بیشتر هم رمز پویا، قفل صفحه گوشی و ورود فقط از دامنه رسمی بانک را جدی بگیرید؛ همین سه اقدام ساده، بیشترین سهم را در کاهش خطای کاربری و سرقت اطلاعات دارند.
«از نظر کاربرد، اینترنت بانک فقط برای انتقال وجه نیست؛ بلکه برای پرداخت قبوض، خرید شارژ، مشاهده موجودی، مدیریت کارتها، استعلام چک، دریافت رمز پویا، ثبت درخواست تسهیلات و حتی برخی خدمات ارزی و بینالملل هم استفاده میشود»
جستجوهای مرتبط مردم
گالری تصاویر


پرسشهای پرتکرار
اینترنت بانک چیست و چه فرقی با موبایل بانک دارد؟
اینترنت بانک نسخه وب و مرورگری خدمات بانکی است، اما موبایل بانک معمولاً اپلیکیشن نصبشدنی روی گوشی است. هر دو میتوانند انتقال وجه، پرداخت قبوض و مشاهده موجودی را انجام دهند، ولی اینترنت بانک برای استفاده روی لپتاپ و مرورگر مناسبتر است.
برای فعالسازی اینترنت بانک ملت باید چه کار کنم؟
معمولاً باید از شعبه یا درگاه رسمی بانک ملت وارد بخش اینترنت بانک شوید، اطلاعات هویتی و شماره شبا یا کارت را ثبت کنید و مرحله احراز هویت را کامل کنید. فقط از دامنه رسمی بانک ملت استفاده کنید و به لینکهای ناشناس اعتماد نکنید.
بام بانک ملی چیست و چه خدماتی دارد؟
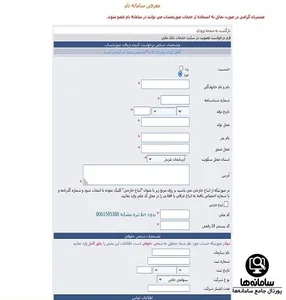
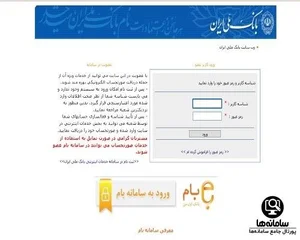
بام بانک ملی سامانه دیجیتال بانک ملی ایران برای خدمات غیرحضوری است و امکاناتی مثل انتقال وجه، مدیریت حساب، پرداخت قبوض و برخی درخواستهای بانکی را ارائه میدهد. بسیاری از کاربران آن را جایگزین سادهتر اینترنت بانک سنتی میدانند.
اینترنت بانک رسالت و پیشخوان مجازی بانک رسالت چه تفاوتی دارند؟
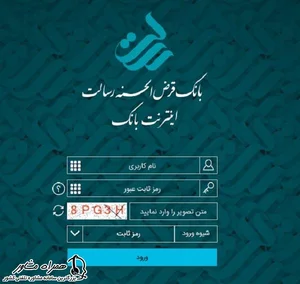
در بانک رسالت، پیشخوان مجازی نقش اصلی در ارائه خدمات غیرحضوری دارد و بسیاری از امور از همین مسیر انجام میشود. بعضی کاربران بهصورت عمومی از آن با عنوان اینترنت بانک رسالت یاد میکنند، اما نام رسمی و مسیر دسترسی باید از خود بانک بررسی شود.
اگر اینترنت کی وصل میشه و صفحه بانک باز نشد، مشکل از کجاست؟
ممکن است از اختلال اینترنت، فیلتر DNS، بهروزرسانی سامانه بانک یا شلوغی لحظهای باشد. اول اینترنت و مرورگر را بررسی کنید، سپس سایت رسمی بانک را در حالت ناشناس باز کنید و در صورت تداوم، اعلانهای رسمی بانک را ببینید.
آیا ثبت نام اینترنت پرو به اینترنت بانک ربط دارد؟
خیر، عبارتهایی مثل اینترنت پرو یا اینترنت پرو همراه اول معمولاً به سرویسهای اپراتوری یا جستوجوهای عمومی اینترنت مربوطاند و ارتباطی با اینترنت بانک ندارند. برای خدمات بانکی فقط به سایت رسمی بانک مراجعه کنید.
برای استفاده از اینترنت بانک به رمز پویا نیاز دارم؟
در بیشتر بانکهای ایران، برای ورود یا انجام تراکنشهای حساس، رمز پویا یا احراز هویت دومرحلهای لازم است. این کار امنیت حساب را بالا میبرد و خطر برداشت غیرمجاز را کاهش میدهد.
بلو بانک اینترنت بانک دارد؟
بلو بانک یک نئوبانک مبتنی بر اپلیکیشن است و تمرکز آن بیشتر روی خدمات موبایلی است تا اینترنت بانک کلاسیک وبمحور. اگر به دنبال خدمات آنلاین هستید، باید اپ رسمی آن را از منابع معتبر نصب کنید.
اینترنت بانک بانک کشاورزی همان اپلیکیشن باران بانک کشاورزی وب است؟
بانک کشاورزی معمولاً چند مسیر دیجیتال برای خدمات غیرحضوری دارد و اپها یا نسخههای وب ممکن است نامهای متفاوتی داشته باشند. بهترین راه، مراجعه به سایت رسمی بانک کشاورزی و انتخاب سامانه معرفیشده توسط خود بانک است.
چرا بعضی وقتها اینترنت بانک با گوشی باز میشود ولی با لپتاپ نه؟
این تفاوت معمولاً به مرورگر، نسخه سیستمعامل، تنظیمات امنیتی، افزونهها یا کش مرورگر مربوط است. پاککردن حافظه کش، بهروزرسانی مرورگر و استفاده از آدرس رسمی بانک معمولاً مشکل را کم میکند.
مقایسه مسیرهای رایج خدمات اینترنتی در بانکهای ایران
| بانک/سامانه | مسیر دسترسی | مزیت اصلی | مناسب برای |
|---|---|---|---|
| بانک ملی - بام | وب و اپلیکیشن | رابط کاربری یکپارچه و خدمات متنوع | کاربران روزمره و مدیریت چند حساب |
| بانک ملت - اینترنت بانک | نسخه وب رسمی | دسترسی سریع از مرورگر و امکانات کلاسیک | کاربرانی که با لپتاپ کار میکنند |
| بانک رسالت - پیشخوان مجازی | درگاه غیرحضوری اختصاصی | تمرکز بر خدمات بدون شعبه | مشتریان بانک رسالت و امور غیرحضوری |
| بانک تجارت - اینترنت بانک | وبسایت رسمی و خدمات دیجیتال | انتقال وجه و پرداختهای بانکی | استفاده عمومی و پرداختهای روزانه |
| بانک سپه - خدمات آنلاین | پرتال رسمی بانک | دسترسی به سرویسهای پایه و پیگیری | مشتریان قدیمی و جدید بانک سپه |
| بانک مهر ایران | سامانههای آنلاین بانک | مدیریت تسهیلات و حساب | مشتریان قرضالحسنه و تسهیلات خرد |
اصطلاحات کلیدی
- اینترنت بانک
- سامانه آنلاین بانک برای انجام خدمات مالی از طریق مرورگر وب.
- رمز پویا
- رمز یکبار مصرف برای افزایش امنیت ورود یا انجام تراکنش.
- احراز هویت
- فرآیند تایید هویت مشتری با اطلاعات شخصی یا مدارک بانکی.
- شبا
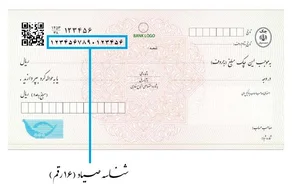
- شناسه بانکی بینالمللی حساب که برای انتقال وجه و ثبت حساب استفاده میشود.
- صورتحساب
- گزارش تراکنشهای حساب در بازه زمانی مشخص.
- فیشینگ
- کلاهبرداری اینترنتی برای سرقت رمز و اطلاعات بانکی با صفحات جعلی.
- HTTPS
- پروتکل امن ارتباطی که نشان میدهد تبادل داده رمزگذاری شده است.
- مرورگر
- نرمافزاری مثل Chrome یا Firefox برای ورود به نسخه وب بانک.
- کد OTP
- رمز یکبار مصرف که معمولاً برای ورود یا تایید تراکنش ارسال میشود.
- کارمزد
- هزینهای که ممکن است بانک برای بعضی خدمات خاص دریافت کند.
- دامنه رسمی
- آدرس اینترنتی معتبر و ثبتشدهای که بانک برای خدمات آنلاین معرفی میکند.
- پیشخوان مجازی
- درگاه غیرحضوری برای انجام بخشی از خدمات بانکی بدون مراجعه به شعبه.
منابع پراستناد
- khabarpu.com۶ مقاله