درباره مدیریت هزینههای ماهانه
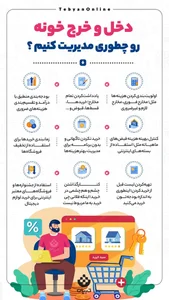
مدیریت هزینههای ماهانه فقط یک کار حسابداری نیست؛ یک عادت مالی است که اگر درست اجرا شود، فشار قبضها، خریدهای روزمره و خرجهای پیشبینینشده را کم میکند. در یک خانواده یا حتی برای یک نفر، سه دسته خرج همیشه تعیینکنندهاند: هزینههای ثابت مثل اجاره، قبوض و بیمه؛ هزینههای متغیر مثل خوراک و حملونقل؛ و هزینههای اتفاقی مثل تعمیرات یا درمان. اگر همین سه بخش را با عدد و تاریخ ثبت کنید، تصویر روشنی از جریان پول به دست میآید. تجربه بسیاری از کاربران ایرانی نشان میدهد که حتی با درآمد متوسط، وقتی هر ماه فقط 3 تا 5 قلم خرج ریز بدون ثبت باقی بماند، تا پایان ماه چند میلیون تومان نشت مالی رخ میدهد. به همین دلیل، اولین قدم در مدیریت هزینههای ماهانه، شفافسازی است نه صرفاً کمخرجکردن.
از نظر عملی، بهترین روش این است که بودجه ماهانه را با درصدهای مشخص بچینید: 40 تا 50 درصد برای نیازهای ضروری، 20 تا 30 درصد برای سبک زندگی، و حداقل 10 درصد برای پسانداز یا صندوق اضطراری. اگر اجارهبها یا قسط وام بخش بزرگی از درآمد را میبلعد، باید سراغ بازنگری در هزینههای جانبی رفت؛ مثل اشتراکهای غیرضروری، سفارش غذای بیرون، خریدهای احساسی و سرویسهای تکراری. برای ثبت و کنترل هزینهها، ابزارهای سادهای مثل Google Sheets، اپهای مدیریت مالی فارسی و حتی نوتبرداری روزانه هم جواب میدهند، به شرطی که ثبتها منظم باشد. در بازار ایران، نرمافزارها و اپهای بودجهبندی معمولاً رایگان یا با نسخه پریمیوم عرضه میشوند و هزینه ماهانهشان از 0 تا حدود 150 هزار تومان متغیر است؛ بعضی سرویسها هم گزارشگیری پیشرفته و یادآوری پرداخت را در نسخههای حرفهای ارائه میکنند. اگر خرید تجهیزات یا خدمات مالی مدنظرتان است، حتماً به گارانتی، پشتیبانی و امکان بازگشت وجه توجه کنید، چون همین موارد در هزینه نهایی اثر مستقیم دارند.
برای خرید هوشمندانه و کاهش هزینهها، باید قبل از هر پرداختی سه سؤال بپرسید: آیا این خرید ضروری است، آیا میشود ارزانتر تهیهاش کرد، و آیا زمان خرید مناسب است؟ این منطق در خریدهای خرد هم مهم است؛ از بسته اینترنت و شارژ گرفته تا لوازم خانه. تخفیفهای واقعی را با قیمتهای قبلی مقایسه کنید، نه فقط درصد تخفیف را. در خریدهای بزرگتر، بررسی اعتبار فروشگاه، نماد اعتماد، شرایط ارسال و خدمات پس از فروش اهمیت دارد. اگر هدفتان مدیریت هزینههای ماهانه خانوادگی است، یک فهرست ثابت از پرداختها بسازید: اجاره، قبوض، بیمه، مدرسه، اقساط و خریدهای ماهانه سوپرمارکتی. اگر هم درآمدتان متغیر است، بهتر است سقف خرج را بر اساس بدترین سناریوی درآمدی تنظیم کنید، نه خوشبینانهترین حالت. این کار در ماههای کمدرآمد، از بدهی و برداشت از پسانداز جلوگیری میکند.
جمعبندی ساده است: مدیریت هزینههای ماهانه از جاهایی شروع میشود که عددها را شفاف میکنند. وقتی بدانید پول کجا میرود، تصمیمگیری برای حذف یا کاهش خرجهای اضافی راحتتر میشود. پیشنهاد عملی این است که از همین امروز، هزینههای 30 روز گذشته را در 5 دسته اصلی بنویسید، برای هر دسته سقف تعیین کنید و هر هفته یکبار گزارش بگیرید. اگر همین سه کار را ادامه بدهید، بعد از 2 ماه الگوی واقعی خرجکردن خودتان را میشناسید و بعد از 3 ماه معمولاً اولین نشانههای صرفهجویی و نظم مالی را میبینید. برای شروع، یک فایل ساده بسازید، هزینهها را روزانه ثبت کنید و پرداختهای ثابت را با یادآورهای ماهانه مدیریت کنید؛ همین قدم کوچک، معمولاً از دهها تصمیم عجولانه و هزینه اضافی جلوگیری میکند.
«از نظر عملی، بهترین روش این است که بودجه ماهانه را با درصدهای مشخص بچینید: 40 تا 50 درصد برای نیازهای ضروری، 20 تا 30 درصد برای سبک زندگی، و حداقل 10 درصد برای پسانداز یا صندوق اضطراری»
جستجوهای مرتبط مردم
گالری تصاویر


پرسشهای پرتکرار
چطور هزینههای ماهانه را دقیق و ساده مدیریت کنیم؟
اول همه خرجها را در 5 دسته بنویسید: مسکن، خوراک، حملونقل، قبوض و تفریح. بعد برای هر دسته سقف ماهانه بگذارید و هر هفته یکبار تراکنشها را با بودجه مقایسه کنید.
بهترین روش برای کنترل مدیریت پول در پایان ماه چیست؟
بهترین روش، ثبت روزانه هزینهها و انتقال خودکار بخشی از درآمد به حساب پسانداز است. اگر پولِ پسانداز اول ماه جدا شود، خرجکردن احساسی کمتر میشود.
آیا اپلیکیشن مدیریت هزینه ماهانه برای اندروید لازم است؟
اگر تعداد تراکنشها زیاد است، بله. اپهای بودجهبندی اندروید کمک میکنند خرجها را دستهبندی کنید، هشدار بدهید و گزارش ماهانه بگیرید.
قیمت نرمافزار مدیریت مالی در ایران چقدر است؟
بسته به امکانات، از نسخه رایگان تا حدود 150 هزار تومان در ماه یا اشتراک سالانه متغیر است. ابزارهای سادهتر مثل شیت اکسل معمولاً رایگاناند.
گارانتی در خرید ابزارهای مدیریت مالی یا نرمافزارها چه اهمیتی دارد؟
برای نرمافزار، پشتیبانی و امکان بازگشت وجه مهم است. برای کالاهای فیزیکی مرتبط، مثل مودم یا دستگاه حضور و غیاب، گارانتی معتبر ریسک هزینههای بعدی را کم میکند.
چطور هزینههای ثابت و متغیر را از هم جدا کنیم؟
هزینه ثابت هر ماه تکرار میشود، مثل اجاره و بیمه. هزینه متغیر وابسته به مصرف است، مثل خوراک، سوخت و خریدهای روزمره.
آیا بودجهبندی 50/30/20 برای همه مناسب است؟
نه همیشه. اگر اجاره یا قسط بالاست، باید درصد نیازهای ضروری بیشتر شود و سهم تفریح یا خریدهای غیرضروری کاهش پیدا کند.
برای خانوادهها چه روشی در مدیریت هزینه ماهانه بهتر جواب میدهد؟
داشتن صندوق مشترک برای هزینههای اصلی و یک بودجه جدا برای خرج شخصی هر عضو، معمولاً نظم بیشتری ایجاد میکند.
چرا بعضی ماهها با وجود درآمد ثابت، باز هم کم میآوریم؟
چون خرجهای کوچک و تکرارشونده ثبت نمیشوند. همین خریدهای ریز مثل سفارش غذا، تاکسی و اشتراکها میتوانند جمع بزرگی بسازند.
از کجا شروع کنم اگر هیچ فایل بودجهای ندارم؟
یک فایل ساده اکسل یا گوگلشیت بسازید، 30 روز هزینهها را ثبت کنید، سپس سه خرج بزرگ را پیدا و برایشان سقف تعیین کنید.
مقایسه روشهای مدیریت هزینههای ماهانه
| روش | هزینه شروع | مزیت اصلی | مناسب برای |
|---|---|---|---|
| دفترچه کاغذی | تقریباً 50 تا 150 هزار تومان | ساده و همیشه در دسترس | افراد تازهکار |
| اکسل یا گوگلشیت | رایگان تا 0 تومان | انعطاف بالا و گزارشگیری خوب | فریلنسرها و خانوادهها |
| اپ مدیریت مالی اندروید | رایگان تا حدود 150 هزار تومان در ماه | ثبت سریع و یادآور خودکار | کاربران موبایلمحور |
| حساب جدا برای پسانداز | بدون هزینه یا کارمزد بانکی | جلوگیری از خرج شدن پول ذخیره | افراد با درآمد ثابت |
| بودجهبندی 50/30/20 | رایگان | ساختار ساده و قابل اجرا | شروع مدیریت مالی شخصی |
اصطلاحات کلیدی
- بودجه ماهانه
- برنامهای عددی برای تعیین سقف درآمد و هزینه در طول یک ماه.
- هزینه ثابت
- خرجی که تقریباً هر ماه با مبلغ مشخص تکرار میشود، مثل اجاره.
- هزینه متغیر
- خرجی که بسته به مصرف یا تصمیم شما بالا و پایین میشود.
- صندوق اضطراری
- پول ذخیرهشده برای مواقع پیشبینینشده مثل درمان یا تعمیر.
- پسانداز خودکار
- انتقال خودکار بخشی از درآمد به حساب پسانداز در زمان واریز حقوق.
- جریان نقدی
- ورود و خروج پول در یک بازه زمانی مشخص.
- هزینه فرصت
- ارزشی که با انتخاب یک خرج، از دست میدهید چون میتوانستید آن پول را جای دیگری مصرف کنید.
- نرخ پسانداز
- درصدی از درآمد که در پایان ماه ذخیره میشود.
- ردیابی تراکنش
- ثبت و بررسی همه پرداختها برای فهم الگوی خرجکردن.
- بودجهبندی صفرمبنا
- روشی که در آن برای هر ریال درآمد، از قبل مأموریت مشخص تعریف میشود.
- خرید احساسی
- خریدی که بر پایه هیجان، استرس یا تبلیغ انجام میشود نه نیاز واقعی.
- هشدار پرداخت
- یادآور زمان پرداخت قبضها، اقساط و هزینههای تکراری.
منابع پراستناد
- donya-e-eqtesad.com۱ مقاله
- ilna.ir۱ مقاله
- irna.ir۱ مقاله
- taadolnewspaper.ir۱ مقاله
- isna.ir۱ مقاله
- imna.ir۱ مقاله